As taxas de juros do financiamento imobiliário podem variar significativamente entre os bancos. Para quem pretende comprar um imóvel, comparar as condições antes de assinar o contrato pode representar uma economia de milhares de reais.
Comprar o mesmo imóvel, pelo mesmo preço e com o mesmo valor de entrada não significa necessariamente pagar a mesma quantia pelo financiamento. Dependendo do banco escolhido, a diferença nas taxas de juros pode elevar consideravelmente o custo da casa própria ao longo dos anos.
Levantamentos realizados em 2026 mostram que as taxas mínimas anunciadas pelos principais bancos apresentam diferenças relevantes. Em uma comparação publicada em agosto, os percentuais variaram de 10,26% a 11,70% ao ano, além da Taxa Referencial (TR). Esses valores são referências daquele período e não representam necessariamente as condições disponíveis atualmente.
Para o comprador, o alerta é simples: escolher o financiamento apenas pela facilidade de aprovação ou pelo relacionamento com o banco pode significar pagar mais pelo mesmo imóvel.
Imagine um comprador interessado em um apartamento de R$ 500 mil, com entrada de R$ 100 mil e financiamento dos R$ 400 mil restantes em 30 anos.
Mesmo uma diferença aparentemente pequena entre duas taxas anuais pode representar uma mudança expressiva no valor das prestações e no total pago durante o contrato.
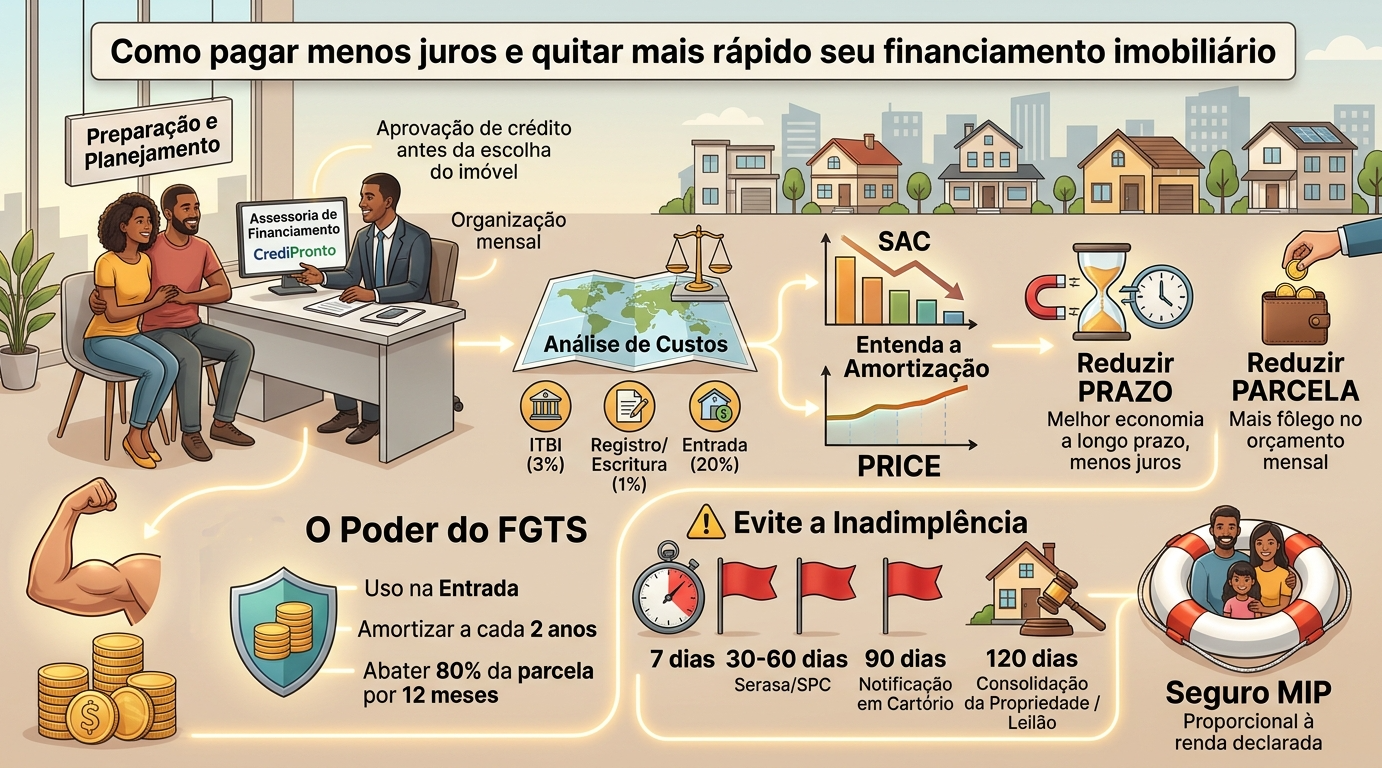
O impacto depende do sistema de amortização, do prazo, dos seguros, das tarifas e dos índices de correção aplicáveis. Por isso, não basta observar apenas o percentual de juros anunciado pelo banco.
Outro ponto importante é que as taxas divulgadas geralmente representam condições mínimas. Na prática, o banco analisa renda, histórico de crédito, relacionamento com a instituição, valor de entrada e características da operação antes de apresentar uma proposta.
Assim, dois compradores interessados no mesmo apartamento podem receber ofertas diferentes, inclusive dentro de uma única instituição financeira.
Na hora de comparar propostas, o comprador precisa prestar atenção ao Custo Efetivo Total (CET), que considera os juros e outros encargos e despesas da operação.
Seguros obrigatórios, tarifas e condições contratuais podem alterar o resultado da comparação. Também é necessário observar o sistema de amortização e a forma como o saldo devedor será corrigido ao longo do financiamento.
Uma proposta com juros nominais menores pode não ser a mais vantajosa quando os demais custos são considerados. Por isso, o ideal é solicitar simulações com o mesmo valor financiado, prazo e condições semelhantes.
Na compra de uma propriedade, é comum concentrar esforços em conseguir um desconto de R$ 10 mil ou R$ 20 mil com o vendedor. Essa negociação pode ser importante, mas as condições do financiamento também merecem atenção.
Dependendo do valor financiado e do prazo, uma diferença nas taxas pode produzir um impacto financeiro maior do que o desconto conseguido no preço do imóvel.
Isso não significa que o banco com a menor taxa anunciada será necessariamente a melhor opção para todos. Cada operação possui características próprias, e a comparação precisa considerar o custo total, as condições de aprovação e a capacidade de pagamento do comprador.
FONTE: https://publicidadeimobiliaria.com/diferenca-juros-financiamento-imobiliario-bancos/