Como pagar menos juros e quitar mais rápido seu financiamento imobiliário.
Financiar um imóvel é, para muita gente, o maior compromisso financeiro da vida. Junto com o sonho da casa própria, surgem diversas dúvidas: quanto dar de entrada? Qual prazo escolher? SAC ou Price? Vale a pena amortizar? É melhor diminuir a parcela ou o prazo? E o que fazer com o FGTS?
E tem uma pergunta que muita gente faz: será que existe uma estratégia para pagar menos juros e quitar o financiamento muito antes do prazo contratado?
O que ninguém te conta quando vai financiar o primeiro imóvel?
Sair do aluguel e comprar a casa própria é uma das decisões mais importantes na vida. Por isso,o investimento em um imóvel deve ser analisado com cautela, considerando uma série de detalhes estratégicos.
A aprovação do crédito imobiliário começa muito antes da escolha do banco para financiar o seu imóvel?
É muito comum as pessoas escolherem o imóvel primeiro para só depois se preocuparem com a aprovação do crédito, mas essa nem sempre é a ordem ideal. Imagine só: após escolher o imóvel, você começa a sonhar e planejar a decoração de cada cômodo. Mas, ao dar entrada na solicitação do financiamento, o crédito não é aprovado. O resultado é frustração, decepção e, muitas vezes, a desistência da compra.
De acordo com o especialista, a preparação financeira deve vir antes.
"Quando o cliente para para pensar nisso, seja na aquisição imediata ou em um planejamento de longo prazo, a ideia é que ele consiga ter uma organização mensal que permita não só criar uma reserva de emergência, mas também pagar as parcelas com tranquilidade."
Qual é o momento ideal para buscar a aprovação do financiamento?
O primeiro passo ideal é buscar a aprovação do crédito imobiliário para, só então, escolher o imóvel com base no orçamento real.
O planejamento, sem dúvida, é a chave para financiar com tranquilidade e aproveitar as melhores oportunidades.
"Eu diria que esse é realmente o melhor caminho, porque o cliente não só adquire o imóvel com calma, como também consegue aproveitar uma oportunidade melhor de localização ou até escolher um imóvel maior e mais apropriado para a sua família."
Custos envolvidos no financiamento imobiliário
Além das parcelas mensais, o planejamento para a compra da casa própria exige atenção aos custos adicionais de contratação e transferência do imóvel.
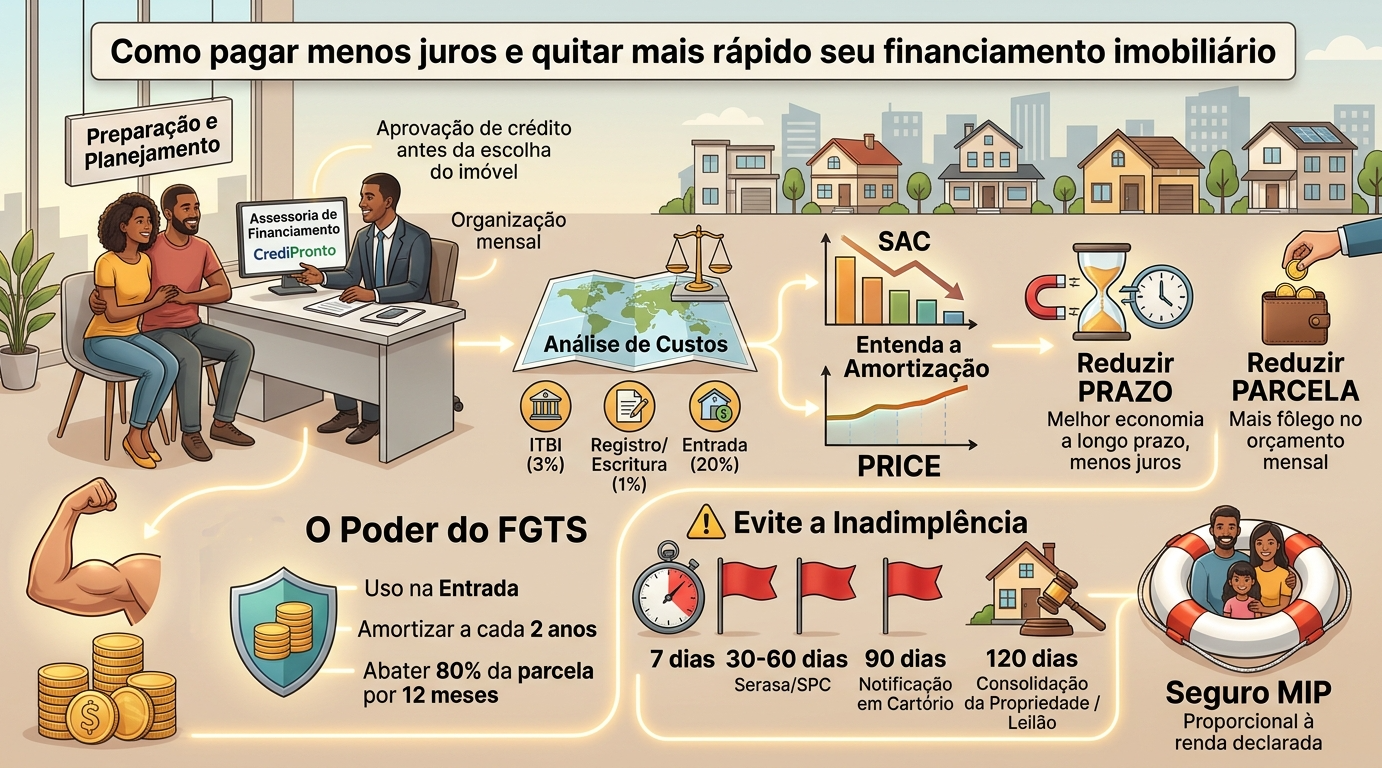
Para a compra, o cliente pode financiar até 80% do valor do imóvel, devendo dispor de 20% de entrada (montante que pode ser complementado ou quitado com o uso do FGTS). No entanto, os custos de documentação não param por aí:
SAC ou Price: qual tabela escolher e como funciona a amortização?
Os bancos permitem financiar imóveis em prazos de até 30 ou 35 anos. Uma dúvida comum é se vale a pena assumir um contrato mais longo para garantir uma parcela menor e ir amortizando ao longo do tempo.
"Contratar em 35 anos e quitar em 15 é equivalente a contratar diretamente em 15 anos. Iniciar com um prazo maior garante uma parcela confortável no orçamento atual. Conforme a sua renda aumenta, você pode direcionar recursos para amortizar e reduzir drasticamente o prazo total."
Posso alterar o prazo contratado no banco?
Não é possível estender o prazo original de um financiamento já ativo (por exemplo, mudar de 15 para 30 anos no mesmo banco). A alteração no prazo só é permitida no sentido de redução via amortização. A única exceção para aumentar o prazo de um contrato em andamento é através da portabilidade de crédito para outra instituição financeira, sujeita a uma nova análise de renda.
Amortizar o prazo ou o valor da parcela: qual é melhor?
Matematicamente, a amortização reduz diretamente o saldo devedor, eliminando 100% dos juros e seguros incidentes sobre a quantia amortizada. A escolha entre amortizar prazo ou parcela depende da fase financeira do comprador:
"Seja reduzindo a parcela ou o prazo, o objetivo principal da amortização é atingido de imediato: retirar juros e seguros do montante quitado. No entanto, para quem busca economia máxima, focar na redução do prazo é sempre o caminho mais vantajoso", explica o especialista.
Simulação de financiamento imobiliário no Bradesco em 2026
Para entender na prática como funcionam as taxas de juros, a CrediPronto mostra duas simulações considerando:
Simulação 1 - Tabela Sac - Banco Bradesco
Compra de Imóvel Usado em São Paulo de R$ 500 milTaxa de
Juros Efetiva
a.a.Custo
Efetivo Total
a.a.1ª ParcelaÚltima
ParcelaTotal do Financ.11,70% 12,50%R$
3.586,41R$753,39R$ 950.522,60
Simulações realizadas em outubro de 2026
Simulação 2 - Tabela Price - Banco Bradesco
Compra de Imóvel Usado em São Paulo de R$ 500 milTaxa de
Juros Efetiva
a.a.Custo
Efetivo Total
a.a.1ª ParcelaÚltima
ParcelaTotal do Financ.11,70% 12,50%R$
2.931,17R$ 2.885,12R$ 1.305.841,85
Simulações realizadas em outubro de 2026
Fiz uma amortização, mas a parcela não diminuiu. Por quê?
Muitas pessoas estranham quando fazem uma amortização e a parcela sofre pequenas variações. Isso ocorre devido a atualizações contratuais periódicas, como:
Por que na Tabela Price o saldo devedor parece não diminuir?
A diferença fundamental entre a Tabela SAC e a Tabela Price está na forma como o valor principal da dívida é abatido:
Regras e estratégias para usar o FGTS no financiamento
O Fundo de Garantia do Tempo de Serviço (FGTS) é um dos maiores aliados na compra do imóvel. Ele pode ser utilizado de três formas principais:
Requisitos básicos para usar o FGTS:
Uso da Carta de Consórcio no Financiamento Imobiliário
Uma dúvida recorrente é se é possível usar uma carta de consórcio para amortizar ou quitar o financiamento imobiliário.
A resposta é sim, desde que a carta de consórcio esteja contemplada e seja suficiente para quitar 100% do saldo devedor.
Uma prática comum no mercado é contratar o financiamento imobiliário com agilidade para garantir a compra do imóvel e, posteriormente, adquirir um consórcio. Quando contemplado, o consorciado utiliza a carta para quitar integralmente o financiamento bancário.
O que fazer quando não conseguir pagar as parcelas do financiamento?
Diante de instabilidades financeiras, a pior atitude é ignorar a dívida ou evitar o contato com a instituição financeira.
Como funciona a linha do tempo da inadimplência?
A partir do momento em que a consolidação da propriedade é averbada na matrícula em nome do banco, não há mais possibilidade de renegociação direta da dívida e o imóvel vai a leilão público. Por isso, a transparência e a busca por negociação prévia são fundamentais.
Como funciona o Seguro por Morte e Invalidez Permanente (MIP)?
Na contratação do financiamento imobiliário, a inclusão do seguro MIP (Morte e Invalidez Permanente) e do DFI (Danos Físicos ao Imóvel) é obrigatória por lei.
Em caso de falecimento do titular:
Por exigência legal, o banco deve apresentar ao cliente pelo menos duas opções de seguradoras na simulação do financiamento para livre escolha do proponente.
Perguntas Frequentes sobre Financiamento Imobiliário
Dar uma entrada maior diminui o montante financiado logo no primeiro dia, reduzindo o cálculo dos juros desde a origem do contrato. No entanto, se ao dar uma entrada maior você ficar sem reserva de emergência, o mais prudente é manter uma quantia guardada para imprevistos e direcionar excedentes para amortizações futuras.
2. Posso usar o FGTS para quitar o financiamento imobiliário de outra pessoa?
Não. O FGTS só pode ser utilizado por quem figura oficialmente no contrato de financiamento como comprador e proponente de renda.
3. Qual a diferença entre portabilidade de financiamento e amortização?
A amortização é o ato de pagar um valor extra dentro do mesmo banco para abater o saldo devedor. A portabilidade é a transferência da sua dívida para outro banco que ofereça taxas de juros mais baixas ou melhores condições de pagamento.
4. O banco pode me obrigar a contratar o seguro habitacional da própria instituição?
Não. A legislação obriga a contratação dos seguros MIP e DFI, mas garante ao cliente o direito de escolher entre ao menos duas seguradoras apresentadas pelo banco no momento da contratação.